恒大风波不断!同为地产龙头的碧桂园发展如何?
中国房地产行业经历深度调整,恒大集团因债务危机成为舆论焦点。同为地产龙头的碧桂园,其发展路径与现状同样引发市场关注。本文将从财务表现、战略调整、行业环境等维度,剖析碧桂园在当前形势下的真实处境。
一、财务基本面:规模优势与流动性压力并存
碧桂园作为长期位居销售榜首的房企,2023年累计交付房屋超60万套,保交楼工作有序推进。但从财报数据看,2023年上半年碧桂园出现较大亏损,主要受销售下行、毛利率下降及存货减值影响。与之相对,恒大同期负债规模超2.4万亿元,碧桂园总负债虽也达万亿级别,但短债占比与现金短债比优于恒大。碧桂园通过提前回购债券、调整债务期限结构等方式,暂时避免了公开市场违约,流动性压力尚在可控范围。
二、战略调整:从规模扩张到“一体两翼”
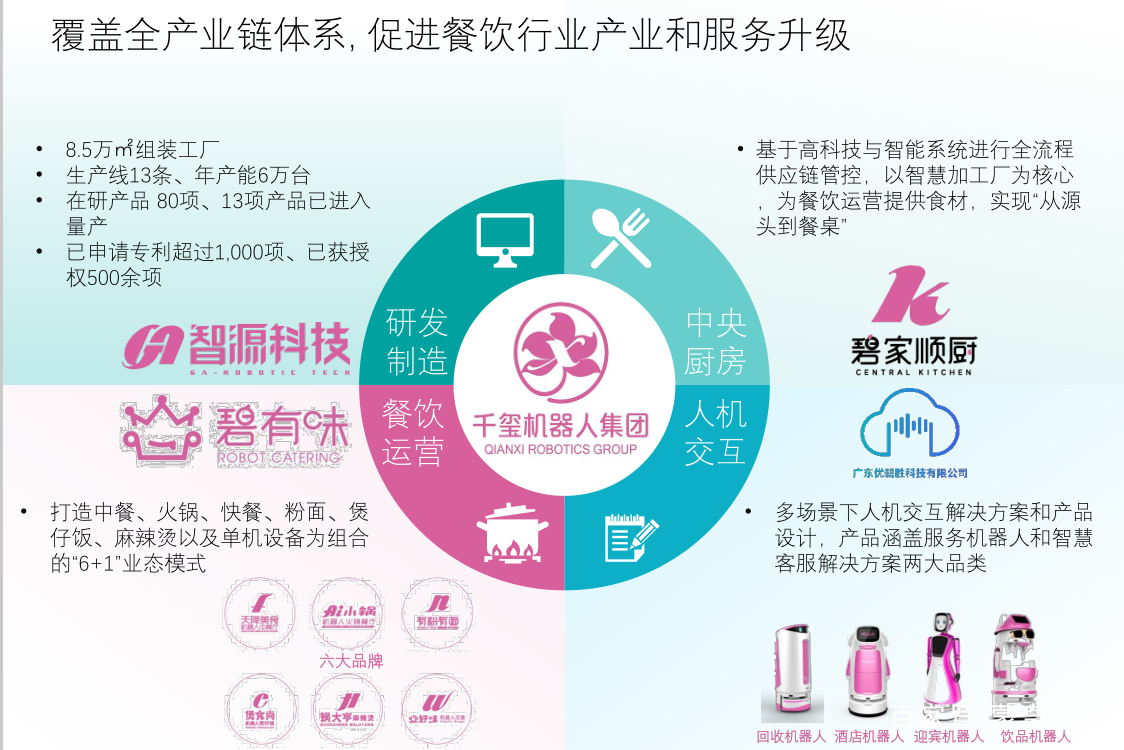
面对行业变局,碧桂园提出“一体两翼”战略——以房地产主业为主体,以科技建造和代管代建为两翼。机器人业务方面,旗下博智林已研发50余款建筑机器人,累计应用面积超千万平方米;代管代建业务(凤凰智拓)已承接项目超200个,成为轻资产转型的重要抓手。碧桂园大幅收缩投资拿地,2023年新增土储同比减少超八成,聚焦核心城市优质地块。相比恒大跨界造车、冰泉等多元化扩张导致资金分散,碧桂园的战略收缩更显克制。
三、行业环境与风险化解
当前政策端持续释放利好,如“金融16条”延期、认房不认贷等,但销售端复苏缓慢。碧桂园2023年销售额同比下滑明显,三四线城市库存去化压力较大——其土储中约六成位于低能级城市。为回笼资金,碧桂园将部分项目股权转让予合作方,并寻求债务展期。与恒大资不抵债、项目大面积停工不同,碧桂园仍维持正常经营,境内外债务重组正有序推进,2024年已就多只境内债达成展期协议。
四、结论:风险可控但挑战犹存
碧桂园虽面临销售疲软、利润承压的困境,但其资产质量、债务结构和业务多元化布局均优于恒大,系统性风险相对较低。未来关键取决于销售回暖速度及债务重组进展。若政策支持到位、企业持续瘦身,碧桂园有望平稳度过行业调整期。对购房者与投资者而言,需关注其交付进度和现金流变化,理性评估风险。
如若转载,请注明出处:http://www.yncykjyxgs.com/product/36.html
更新时间:2026-11-01 22:10:34